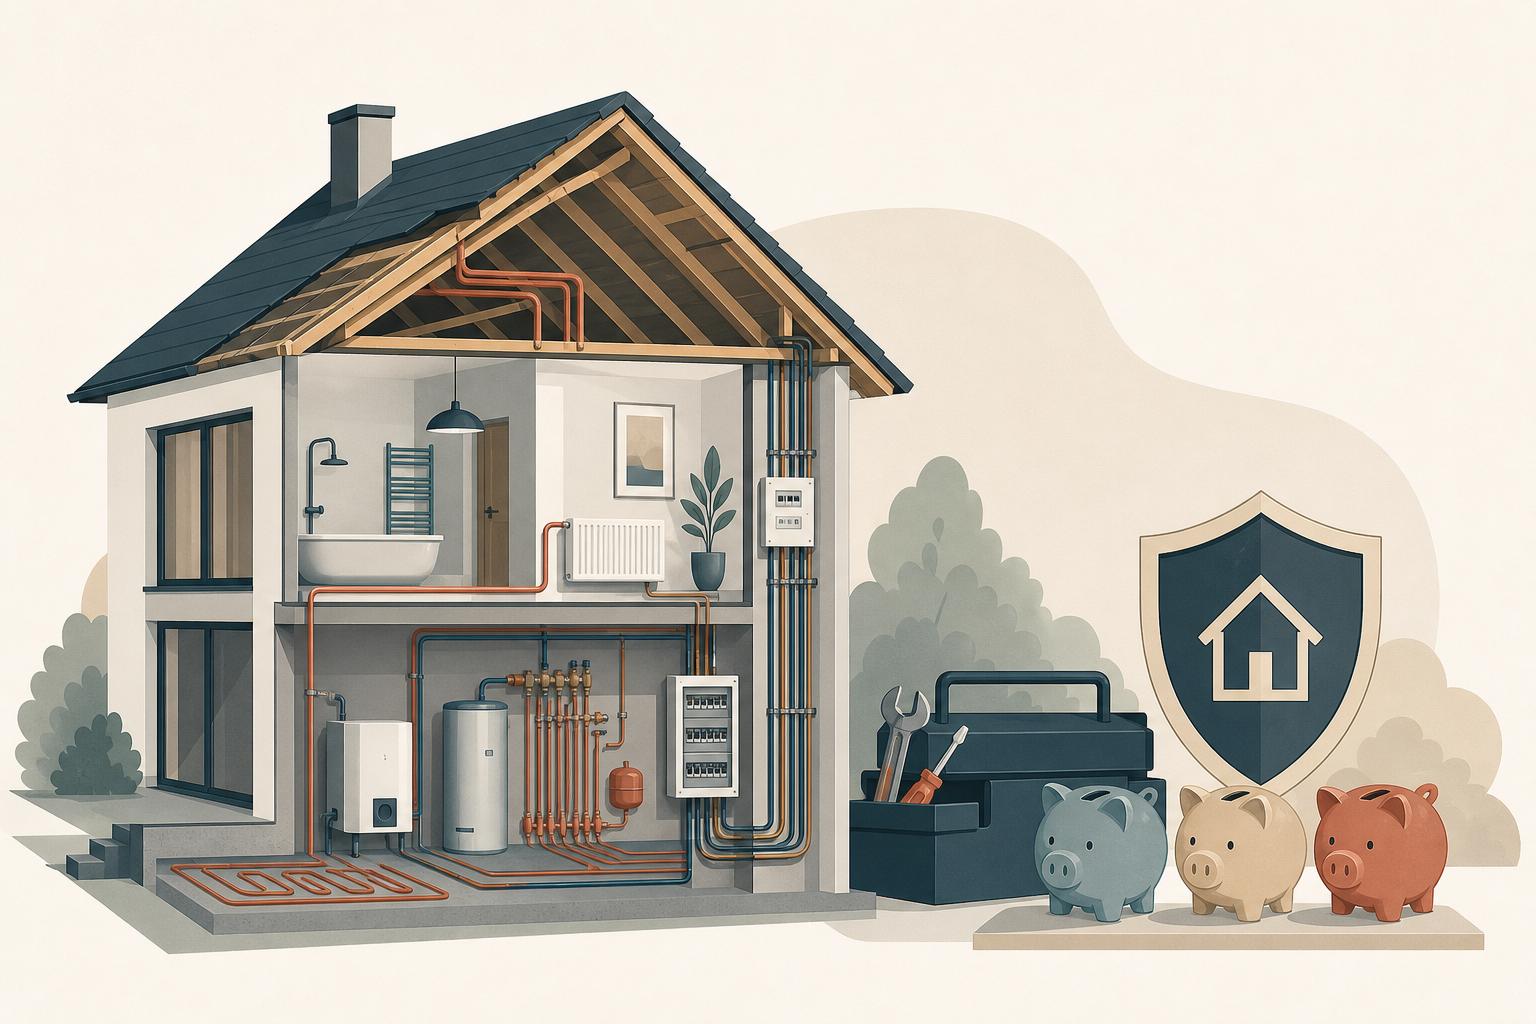
Lakásvásárláskor könnyű a hitelkalkulátor számaira figyelni: önerő, kamat, futamidő, havi törlesztő. A tulajdonlás költségei azonban jóval szélesebbek. A tető, a gépészet, a biztosítás, az esetleges helyi adók, a közös költség és a váratlan javítások akkor is kiadást jelentenek, amikor a hiteltartozás már csökken.
A Zillow és a Thumbtack, kifejezetten az amerikai piacról készült elemzése szerint egy tipikus amerikai lakástulajdonos a jelzáloghitel törlesztésén felül átlagosan évi 16 566 dollárt költ karbantartásra, lakásbiztosításra és ingatlanadóra. Ez öt év alatt közel 32%-os emelkedés. Az összeg nem tekinthető magyar átlagnak: az adózás, a biztosítási piac, az épülettípusok és a szolgáltatási árak is eltérnek. (zillow.com)
A fenntartás viszi el a legtöbbet
Az amerikai átlagban a legnagyobb tétel a karbantartás: évente 11 171 dollár, vagyis a teljes összeg több mint kétharmada. Az ingatlanadó 3129, a lakásbiztosítás 2266 dollárt tesz ki. A karbantartás nem egyetlen javítást jelent, hanem a kisebb szerelések, a szezonális munkák, a festés, valamint a tetőn, a burkolatokon vagy a gépészeten végzett beavatkozások évesített költségét. (zillow.com)
A biztosítás ugyan kisebb kiadás, de ez drágult a leggyorsabban: az elmúlt öt évben 54%-kal nőtt, miközben a karbantartási költségek 32, az ingatlanadók 19%-kal emelkedtek.(zillow.com)
A díjakat egyrészt a gyakoribb és költségesebb természeti károk hajtják fel. A Zillow a jégesőt, a tornádót és a károkat okozó szelet emeli ki. Másrészt drágább lett az újjáépítéshez szükséges anyag és szakmunka is. A NAIC, az amerikai biztosítási felügyeletek országos szervezete szintén az építési költségek emelkedését, az inflációt és a természeti katasztrófák gyakoribbá válását sorolja a fő tényezők közé.(zillow.com)
A fenntartási költségeket ezért nemcsak az ingatlan értéke, hanem a területi kockázatok és a helyi biztosítási piac is befolyásolja.
Magyarországon a vételár szűkíti a mozgásteret
A dollárösszegek nem ültethetők át magyar viszonyokra. Az amerikai országos ingatlanadó helyett említhetjük pl. a vagyonadót.
A magyar vevők számára közben a korábbi gyors lakásár-emelkedés is komoly kihívás. A KSH szerint 2025 IV. negyedévében a lakásárak Magyarországon 21,2%-kal haladták meg az egy évvel korábbi szintet, szemben az uniós 5,5%-os átlaggal. A magasabb vételár elsősorban a vásárláskor rendelkezésre álló tartalékot apasztja, ezért még fontosabb külön keretet félretenni a fenntartásra és a váratlan kiadásokra. Ugyanakkor 2026 második negyedévében már csökkenés volt tapasztalható negyedéves viszonylatban Magyarországon, erről bővebben itt írtunk: Magyar lakásárak: kétszeres tempó után lassulás?
A KSH adata nem jelenti azt, hogy minden tulajdonos költsége azonos ütemben nő. Arra viszont figyelmeztet, hogy a vételár és a lakás fenntartásának költségvetése két külön számítás. Kockázatos, ha valaki minden megtakarítását önerőre és a vásárlás költségeire költi.
Mire érdemes külön pénzt szánni?
A vételi ajánlat vagy a szerződés előtt ezek a tételek külön soron szerepeljenek a költségvetésben:
- Hitel: a törlesztőrészlet, a kamatperiódus utáni lehetséges változás és a teljes havi lakhatási kiadás.
- Karbantartás: kisebb javítások és nagyobb, ritkábban esedékes tételek, például kazán, klíma, nyílászáró, tető vagy elektromos hálózat.
- Biztosítás: a díj, az önrész, a kizárások és a fedezet összege.
- Helyi és társasházi költségek: helyi adók, közös költség, felújítási alap, rendkívüli befizetések.
- Rezsi: korábbi számlák, fűtési rendszer, szigetelés és a szükséges korszerűsítések.
- Egyszeri kiadások: illeték, ügyvéd, értékbecslés, műszaki felmérés, költözés, bútorozás, azonnali javítások.
- Likvid tartalék: olyan elkülönített összeg, amelyhez meghibásodás vagy átmeneti jövedelemkiesés esetén is hozzá lehet nyúlni a törlesztés veszélyeztetése nélkül.
A törlesztőrészlet a lakástulajdon fontos költsége, de csak az egyik. Az amerikai 16 566 dolláros adat nem magyar árszintet mutat, inkább arra emlékeztet: a lakás megvásárlásának és megtartásának ára két külön tétel.