Miért jelezhet állampapírpiaci feszültséget a repópiac?
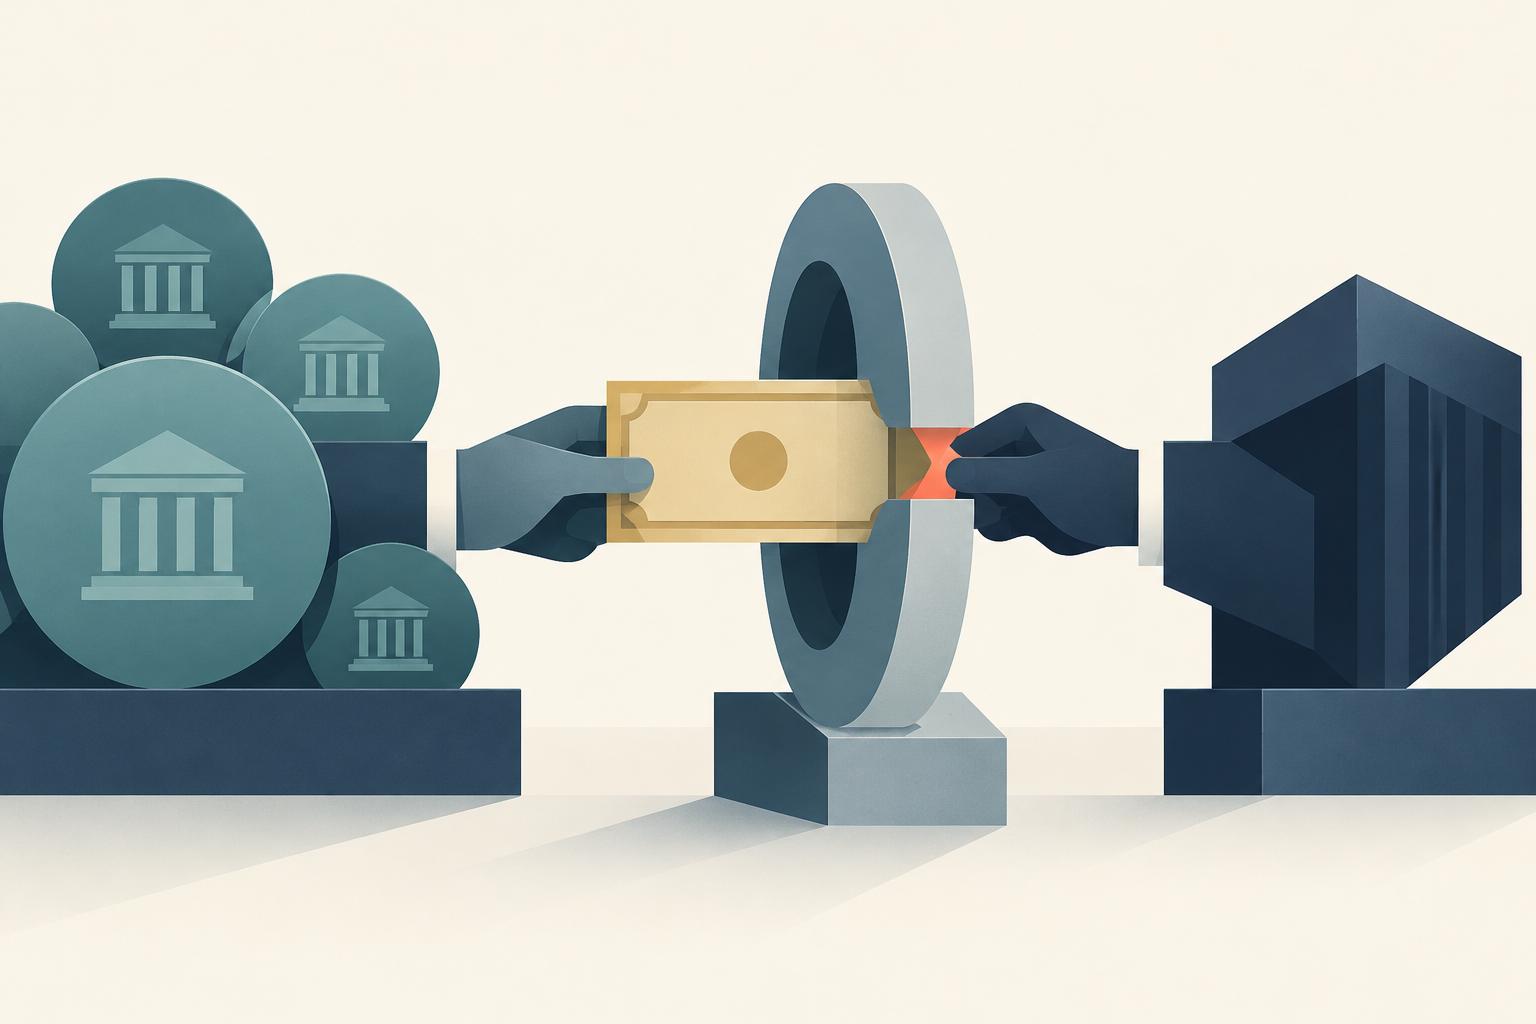
Az Európai Központi Bank friss munkatanulmánya szerint az állampapírpiac és a repópiac szorosabban összefügg, mint ahogy a két piac külön vizsgálatából látszana. A repó rövid lejáratú, fedezet melletti finanszírozás: az intézmények állampapír-fedezetre juthatnak készpénzhez, vagy meghatározott kötvényeket kölcsönözhetnek, például short pozícióhoz.
A kutatás a német állampapírokkal fedezett repóügyletek teljes hatósági adatbázisát vizsgálta. Eredménye szerint a repókamatokat nemcsak az átmeneti fedezethiány és a bankok mérlegkorlátai alakítják. A feszültség gyakran az állampapírok közvetlen piacáról indul: ha egy kötvény iránt kiugró kereslet jelenik meg, egyes piaci szereplők – különösen a hedge fundok – repóban kölcsönzik a papírt. Így árkülönbségekre építő ügyletekkel segíthetik a kereslet és a kínálat közötti alkalmazkodást.
A hedge fundok repópiaci kereslete kevéssé érzékeny az árra
A tanulmány szerint a hedge fundok másként reagálnak az állampapírok közvetlen piacán és a repópiacon. A kötvénypiacon rugalmasan alkalmazkodnak az árváltozásokhoz, miközben a konkrét állampapírok repón keresztüli kölcsönzése iránti keresletük meglepően merev. A szerzők becslése alapján a kötvénykölcsönzés költségének 10 százalékos emelkedése átlagosan csak 1 százalékkal csökkenti hitelfelvételüket.
Ennek oka, hogy a hedge fundok döntéseit nem kizárólag a repófinanszírozás ára határozza meg. Kölcsönzésük gyakran olyan relatívérték-ügyletekhez kell, amelyek különböző értékpapírok árkülönbségeire építenek. E pozíciók méretét a hosszú távú befektetői kereslet is alakítja, például az intézményi portfóliók állampapír-vásárlása.
A repóban elérhető fedezet kínálata ezzel szemben jóval rugalmasabb. Az összesített rugalmasság 87 százalékát jellemzően közszektorbeli hitelezők adják. Vagyis keresleti hullám esetén főként ők tudják gyorsan növelni a kölcsönadható állampapírok mennyiségét. A könnyebben hozzáférhető fedezet mérsékelheti, hogy egy hirtelen keresleti hullám mennyire hajtja fel a kötvények árát. A repópiaci feszültség így az állampapírpiaci keresleti nyomást is jelezheti.
A magyar piacnak is szüksége van működő infrastruktúrára
Nagyobb állampapírpiacon nagyobb a jelentősége annak, hogy stresszhelyzetben is rendelkezésre álljon elegendő rövid távú finanszírozás és kölcsönadható értékpapír. Bár az ECB kutatása nem közvetlenül a magyar piacot vizsgálja, tanulsága itthon is figyelemre méltó.
A KSH STADAT negyedéves adatai szerint a magyar kormányzati szektor konszolidált bruttó adóssága 2022 első negyedévének 44 326 milliárd forintjáról 2026 második negyedévére 67 864 milliárd forintra emelkedett. Ez mintegy 53 százalékos nominális növekedés. Az összeg nem azonos az adósságrátával, amelyet a GDP alakulásával együtt kell értékelni, ugyanakkor érzékelteti az állampapírpiac méretének és likviditásának növekvő súlyát.
Pénzügyi stabilitási szempontból ezért nemcsak az állampapír-állomány nagysága számít. Az is meghatározó, hogy kik tartják a papírokat, kik tudják kölcsönadni őket, és a repópiac képes-e kezelni a hirtelen keresleti sokkokat. Az ECB kutatása szerint a hedge fundok segíthetik a piac alkalmazkodását, ugyanakkor sérülékenységet is okozhatnak, ha a rövid lejáratú finanszírozás váratlanul megdrágul vagy beszűkül.